AUB

Mga screenshot
Mga detalye
- Rating
- 1.38K mga review
- Bersyon
- 2.73.5
- Developer
- Asia United Bank
Pagsusuri ni Norviv
Sa unang paggamit ko sa AUB, ang pinakaimportanteng napansin ko ay kung gaano kalaki ang pagkakaiba ng isang banking app sa isang simpleng app para sa pera. Hindi ito ginawa para maging makulay na budget tracker o investment dashboard. Ang AUB ay app ng Asia United Bank para sa mga gumagamit ng kanilang banking services, kaya ang halaga nito ay nakasalalay sa kung mayroon kang praktikal na dahilan para makipag-ugnayan sa bangko gamit ang telepono. Para sa tamang user, mas maginhawa ito kaysa laging pumunta sa sangay o gumamit ng browser. Para naman sa taong naghahanap lang ng pang-araw-araw na pagtatala ng gastos, hindi ito ang tamang uri ng tool.
Libre ang app, kaya walang bayad sa pag-download mismo. Mahalaga ring maging malinaw dito: ang libreng access sa app ay hindi awtomatikong nangangahulugang libre ang bawat banking transaction na maaaring gawin sa loob nito. Ang anumang bayarin, limitasyon, o requirement na kaugnay ng account at partikular na serbisyo ay dapat pa ring tingnan sa mismong AUB channel bago kumpirmahin ang isang transaksyon. Sa pagsusuri ko, ang pinakamalaking value nito ay hindi “makakuha ng maraming feature nang libre,” kundi magkaroon ng mas madaling daan papunta sa sarili mong banking relationship.
Para kanino talaga kapaki-pakinabang ang AUB
Ang AUB ay kabilang sa kategoryang pampinansya at may content rating na 3+, pero huwag itong intindihin bilang app na para sa mga bata. Ang rating ay tungkol sa angkop na edad ng content; ang aktuwal na paggamit ay nangangailangan pa rin ng wastong bank account, maingat na paghawak ng credentials, at responsibilidad sa bawat utos na ipinapadala. Sa praktikal na pananaw, para ito sa adult account holders, pamilya na may lehitimong banking arrangement, at sinumang kailangang makakita o makakilos sa kanilang AUB account nang hindi umaasa sa desktop computer.
Ang developer nito ay Asia United Bank, kaya mas may saysay itong piliin kung AUB na ang bangko mo. Kung ibang bangko ang gamit mo at wala kang account sa AUB, hindi magiging kapaki-pakinabang ang pag-install nito dahil hindi nito pinapalitan ang mobile app ng sarili mong bangko. Ito ang unang trade-off na dapat malaman bago mag-download: hindi ito universal wallet na malayang ikokonekta sa kahit anong financial institution.
Sa app catalog, makikita itong may average rating na 4.8 mula sa humigit-kumulang 18 libong ratings, habang nasa paligid ng 1.4 libo ang nakatalang reviews. May mahigit isang milyong install na rin, kaya malinaw na hindi ito maliit o pansubok na proyekto lamang. Ang mga bilang na iyon ay nagbibigay ng magandang unang senyales tungkol sa pagtanggap ng users, pero hindi ko iyon itinuturing na kapalit ng sariling pagsusuri sa security habits, account needs, at kung gaano kadalas mo talagang gagamitin ang app.
May mahabang kasaysayan ang app: inilabas ito noong Hunyo 6, 2013, at ang kasalukuyang bersyon ay 2.73.5. Gumagana ito sa Android 8.0 pataas. Para sa gumagamit ng mas lumang telepono, ang minimum operating system ay maaaring maging praktikal na hadlang; hindi sapat na compatible ang device sa ibang banking apps kung hindi nito naaabot ang requirement na ito. Sa mas bagong telepono, mas mahalaga naman ang regular na pag-update ng operating system at ang paggamit ng opisyal na app source.
Ang tunay na halaga ng libreng access
Kung ang tanong ay kung sulit bang subukan ang AUB, oo, lalo na kung mayroon ka nang AUB account. Wala kang kailangang bayaran para i-download ang app, at hindi mo kailangang bumili ng premium edition para magkaroon ng access sa pangunahing app experience. Dahil dito, mababa ang financial risk ng pag-install. Ang mas malaking gastos ay oras: pag-set up, pag-alala sa tamang login process, at pag-adjust sa mobile workflow kung sanay kang pumunta sa branch o gumamit ng browser.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Hindi ko rin gagamitin ang salitang “libre” para ipangako na walang anumang posibleng charge habang ginagamit ito. Sa banking, magkaiba ang bayad sa software at bayad sa isang financial service. Ang app ay walang presyo sa download, ngunit ang isang transfer, withdrawal, payment, o ibang account action ay maaaring sumailalim sa sariling terms ng bangko. Kaya ang maingat na habit ay basahin ang final confirmation screen at panatilihing updated ang kaalaman mo sa mga kondisyon ng account bago magpatuloy.
Para sa akin, mas malinaw ang value nito kapag inihambing sa karaniwang alternative: branch visit. Kung ang isang simpleng account check ay nangangailangan ng biyahe, pila, at oras sa pagitan ng trabaho, ang mobile app ay may malinaw na convenience advantage. Mas mabilis din itong isama sa routine ng isang taong kailangang mag-monitor ng pera habang nasa labas. Ngunit kung ang concern mo ay isang komplikadong account issue, dispute, o sitwasyong nangangailangan ng malinaw na human assistance, hindi dapat awtomatikong ipagpalagay na kayang lutasin ng app ang lahat.
May isa pang alternative: mobile browser. Ang browser ay maaaring sapat para sa paminsan-minsang access, lalo na kung ayaw mong magdagdag ng banking app sa telepono. Gayunman, mas natural para sa akin ang dedicated app kapag regular ang paggamit dahil nasa isang lugar ang banking workflow at hindi ko kailangang magsimula sa browser tab. Ang kapalit nito ay dagdag na app na kailangang protektahan, i-update, at gamitin lamang sa maingat na paraan.
Isang makatotohanang araw-araw na paggamit
Isipin ang isang empleyadong pauwi na at gustong tiyaking pumasok na ang inaasahang pera bago magbayad ng isang mahalagang bill. Sa halip na maghintay hanggang makauwi sa computer o pumunta sa branch, bubuksan niya ang AUB sa telepono, susuriin ang account activity, at magpapasya kung ligtas nang ituloy ang susunod na hakbang. Ang mahalaga rito ay hindi lamang bilis. Nakakatulong ang mobile access para mas maagang mapansin ang maling halaga, hindi pamilyar na galaw, o kakulangan sa balance.
Sa ganitong scenario, ang pinakamagandang payo ko ay huwag gamitin ang app nang nagmamadali. Suriin ang account na napili, basahin ang recipient o payment details, at tingnan ang confirmation bago pindutin ang huling utos. Ang maliit na screen ay maaaring magtago ng mahalagang detalye kapag mabilis ang pag-scroll. Mas ligtas ang dalawang minutong pag-double-check kaysa sa pag-aayos ng maling transaction pagkatapos.
Kapaki-pakinabang din ang app para sa taong kailangang mag-monitor ng pera nang mas madalas kaysa dati. Halimbawa, kung may regular kang pumapasok at lumalabas na halaga, mas madaling bumuo ng personal na routine: tingnan ang account sa takdang oras, itala ang mahahalagang galaw, at iwasang umasa sa memorya. Hindi nito pinapalitan ang sariling budget system, ngunit maaari itong magsilbing aktuwal na source ng account information kaysa sa tantiya lamang.
Mga detalyeng dapat paghandaan bago gamitin
Ang unang praktikal na hakbang ay tiyaking tama ang app na ini-install mo. Dahil banking app ito, huwag basta umasa sa pangalan o icon na kahawig ng AUB. Suriin na Asia United Bank ang developer at gamitin ang lehitimong app store listing. Iwasang i-install ang file na ipinadala lamang sa chat o email, kahit mukhang pamilyar ang pangalan. Sa financial apps, ang source ng installation ay bahagi ng security decision, hindi simpleng technical detail.
Pagkatapos ng installation, gamitin ang sariling secure setup ng telepono. Kung may screen lock o biometric protection ang device mo, mas mabuting naka-enable ito. Huwag i-save ang password sa lugar na madaling makita ng ibang tao, at huwag mag-log in habang may tumitingin sa screen. Ang ganitong mga hakbang ay hindi espesyal na feature ng AUB, ngunit mahalaga dahil ang app ay direktang konektado sa sensitibong impormasyon.
Ang isa sa mga hindi agad naiisip na trade-off ay ang convenience laban sa shared devices. Kung ginagamit ng pamilya ang iisang telepono, hindi ko irerekomendang basta iwanang bukas ang session o hayaang madaling ma-access ang app. Mas praktikal ang sariling protected device. Kung nawala ang telepono, ang tamang response ay huwag maghintay: i-secure ang device at makipag-ugnayan sa bangko sa opisyal na paraan upang maprotektahan ang account.
Isa pang kapaki-pakinabang na workflow ay ang paghihiwalay ng “pagtingin” at “pagpapadala.” Kapag kailangan mo lamang kumpirmahin ang balance o activity, huwag magtuloy sa transaction screen nang walang dahilan. Kapag kailangan namang magpadala o magbayad, ihanda muna ang tamang detalye sa isang ligtas na lugar at saka buksan ang app para sa final checking. Nakakabawas ito sa impulsive taps at sa panganib na mapili ang maling account o recipient.
Mga limitasyong mararamdaman ng ilang user
Hindi magiging kapaki-pakinabang ang AUB kung ang pangunahing pangangailangan mo ay multi-bank money management. Kung may accounts ka sa iba’t ibang bangko at gusto mong makita ang lahat sa iisang dashboard, mas angkop ang isang tool na talagang ginawa para sa consolidated tracking, basta komportable ka sa security at access arrangement nito. Ang AUB ay mas tuwiran: nakasentro ito sa AUB banking relationship, hindi sa pagiging universal financial organizer.
Hindi rin ito ang pinakamahusay na kapalit ng personal finance app kung gusto mong magtakda ng spending categories, magplano ng long-term budget, o mag-visualize ng habits. Ang bank app ay para sa aktuwal na account interaction at monitoring; ang budget app ay para sa interpretasyon at pagpaplano. Maaari mong gamitin ang dalawa nang magkasama, pero huwag asahan na ang isa ay awtomatikong magiging kapalit ng isa pa.
May friction din sa mobile banking na hindi maiiwasan: maliit ang screen, sensitibo ang login, at maaaring hindi magandang ideya ang paggamit sa pampublikong Wi-Fi o sa device na hindi mo kontrolado. Kapag mabagal ang internet o hindi malinaw ang status ng isang request, huwag agad ulitin ang transaction. Mas maingat na tingnan muna ang account activity o gumamit ng opisyal na support channel para malaman kung natuloy ito. Ang paulit-ulit na pag-tap ay maaaring magdulot ng kalituhan o duplicate action.
Para sa mga user na bihirang mag-bank online, maaaring mas pamilyar pa rin ang branch o browser. Hindi ko pipilitin ang app sa taong hindi komportable sa digital security at mas gusto ang harapang paliwanag. Ang convenience ay may halaga lamang kung naiintindihan mo ang ginagawa mo. Kung ang isang transaction ay malaki, sensitibo, o hindi pamilyar, ang mas mabagal ngunit mas malinaw na channel ay maaaring mas mahusay na pagpili.
Mga sitwasyong mas malakas ang AUB kaysa sa alternatives
Pinakamalakas ang AUB para sa AUB customer na madalas nasa labas, may Android device na tugma sa requirement, at gusto ng mas praktikal na access sa banking kaysa sa branch visit. Dito nagiging makabuluhan ang libreng download: hindi mo kailangang magdagdag ng gastos para magkaroon ng mas mobile na paraan ng paghawak sa account. Kung regular mong kailangang mag-check bago gumawa ng financial decision, mas madaling isama ang app sa routine kaysa umasa sa paminsan-minsang pagpunta sa bangko.
May value rin ito sa taong gustong magkaroon ng mas mabilis na awareness sa account activity. Hindi ibig sabihin na dapat kang maging obsessive sa pag-check. Ang mas mahusay na paggamit ay may malinaw na layunin: kumpirmahin ang pumasok na pera, suriin ang isang inaasahang galaw, o tiyaking tama ang account bago magpatuloy. Kapag may purpose ang bawat pag-open, mas nababawasan ang pag-scroll nang walang direksyon at mas napapansin ang mga bagay na tunay na mahalaga.
Kung ang kailangan mo ay tulong sa pagbuo ng investment strategy, detalyadong financial plan, o malawak na comparison ng products mula sa iba’t ibang provider, hindi ko ito gagawing unang rekomendasyon. Hindi dahil mahina ang app, kundi dahil ibang problema ang sinusubukan mong lutasin. Ang AUB ay mas kapaki-pakinabang bilang access point sa bangko kaysa bilang kapalit ng financial adviser o comprehensive planning platform.
Hatol ko pagkatapos timbangin ang halaga
Sa kabuuan, irerekomenda ko ang AUB sa taong mayroon nang account sa Asia United Bank at gustong gawing mas madali ang regular na banking sa telepono. Ang libreng download, mataas na average rating na 4.8, at mahigit isang milyong install ay magandang indikasyon na malawak itong ginagamit at positibong tinatanggap. Gayunman, ang tunay na dahilan para piliin ito ay ang fit sa iyong banking relationship, hindi ang mga numerong iyon lamang.
Ang pinakamahalagang pakinabang ay convenience na may direktang gamit: mas kaunting pagpunta sa branch para sa mga simpleng pangangailangan, mas madaling pag-monitor, at mas maayos na mobile routine. Ang pinakamahalagang limitasyon naman ay ang pagiging AUB-centered nito, ang pangangailangang maging maingat sa security, at ang katotohanang hindi nito pinapalitan ang budget tools o human support sa komplikadong kaso.
Kung AUB customer ka, tugma ang Android 8.0 o mas bago sa device mo, at gusto mong gamitin ang telepono bilang pangunahing access point sa account, sulit itong subukan dahil wala itong bayad sa pag-download. Kung wala kang AUB account, multi-bank dashboard ang hinahanap mo, o mas gusto mong harapin ang sensitibong usapin sa branch, mas mabuting laktawan muna ito at piliin ang channel na mas akma sa aktuwal mong pangangailangan. Sa aking pananaw, ang libreng app ay may tunay na value kapag ginagamit bilang maingat na banking tool, hindi bilang kapalit ng buong financial plan.
Sa huli, ang AUB ay hindi app na dapat i-install dahil lang sikat o mataas ang rating. I-install ko ito dahil may malinaw akong gamit dito: ligtas na pag-access sa AUB account, regular na pag-check, at mas mabilis na pag-asikaso sa mga simpleng banking task. Kapag ganoon ang iyong sitwasyon, praktikal at madaling ipagtanggol ang pagpili. Kapag hindi, walang dahilan para pilitin ang isang banking app na hindi naman tumutugon sa problema mo.
Mga madalas itanong
01Ano ang AUB at para kanino ito angkop?
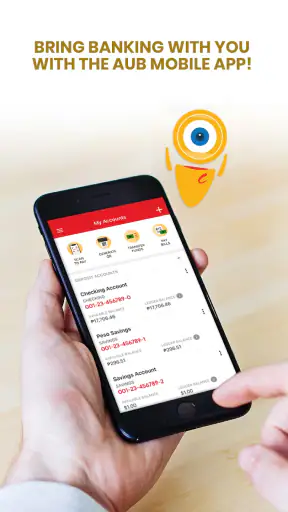
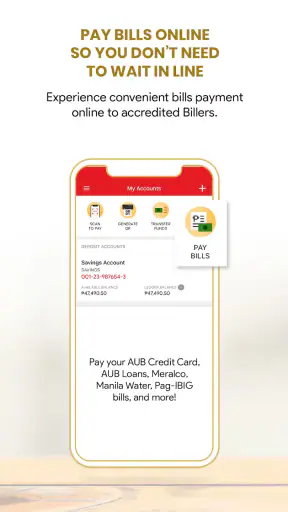
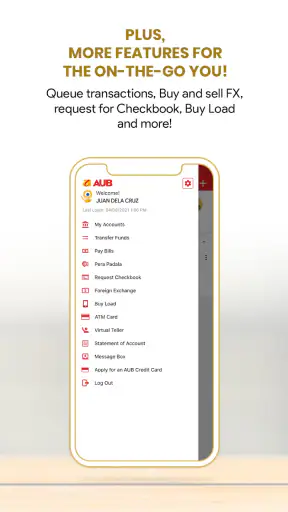
Ang AUB ay isang mobile banking application ng Asia United Bank na nagbibigay-daan sa mga customer na pamahalaan ang kanilang bank account gamit ang smartphone. Maaari itong gamitin para tingnan ang balanse at transaction history, maglipat ng pera, magbayad ng bills, at magsagawa ng iba pang banking services. Mas angkop ito sa mga customer ng AUB na nais ng mabilis at mas maginhawang access sa kanilang account nang hindi kailangang pumunta agad sa branch.
02Paano magparehistro at mag-login sa AUB app?
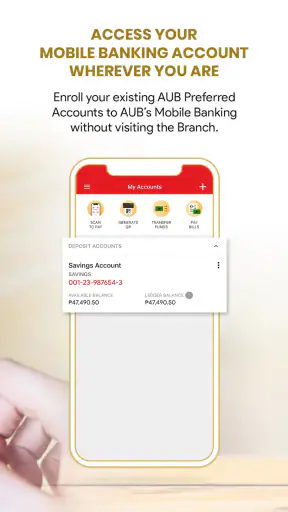
Karaniwang kailangan mong magkaroon ng aktibong AUB account at rehistradong mobile number o email address bago makapag-enroll sa app. Sa unang paggamit, sundin ang registration instructions, magtakda ng username o password, at kumpletuhin ang kinakailangang verification. Maaaring humingi ang app ng one-time password o iba pang security confirmation. Tiyaking tama ang iyong impormasyon at huwag ibahagi sa iba ang login details at OTP.
03Anong mga transaksyon ang maaaring gawin sa AUB?
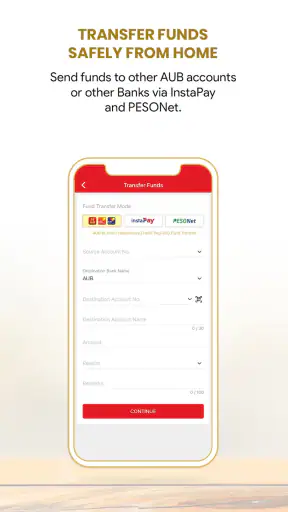
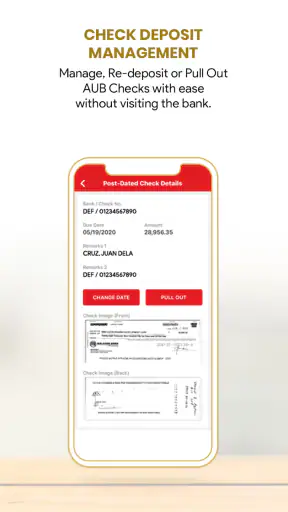
Sa AUB app, maaaring ma-access ang ilang pangunahing banking features tulad ng pag-check ng account balance, pagtingin sa transaction history, fund transfer, bill payment, at pamamahala ng beneficiaries o enrolled accounts, depende sa uri ng iyong account at kasalukuyang serbisyo ng bangko. Maaaring magbago ang available features, limitasyon, at processing time, kaya mahalagang suriin ang confirmation screen bago tuluyang kumpirmahin ang bawat transaksyon.
04Ligtas ba gamitin ang AUB app para sa online banking?
May mga security feature ang AUB app tulad ng secure login, verification codes, session protection, at iba pang authentication measures upang makatulong na maprotektahan ang account. Gayunman, nakadepende rin ang seguridad sa iyong sariling paggamit. Iwasang mag-login sa public Wi-Fi, huwag i-save ang password sa hindi ligtas na device, i-update palagi ang app, at huwag kailanman ibigay ang OTP o password kahit kanino, kabilang ang mga nagpapakilalang representative ng bangko.
05Ano ang dapat gawin kapag may error, failed transaction, o hindi ma-access ang account?
Kung may error sa AUB app, unang suriin kung maayos ang internet connection, updated ang application, at tama ang iyong login information. Para sa failed o pending transaction, huwag agad ulitin nang maraming beses; tingnan muna ang transaction history upang maiwasan ang duplicate na bayad o transfer. Kung patuloy ang problema, itala ang error message at reference number, pagkatapos ay makipag-ugnayan sa opisyal na customer support o branch ng AUB gamit ang verified contact details.


